Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd.شؤون ماليةموثّق
- 4.77K التقييمات
- 4.8
- التنزيلات
- +500,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 10.85.5
- تم التحديث
- التنزيلات
- +500,000,000
- يتطلب
- 7.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
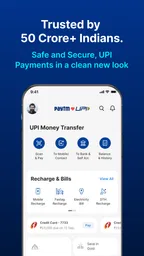
 تحليل من Appwesome
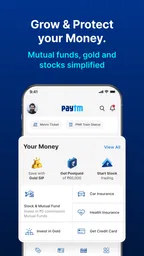
في صباح مزدحم، قد أحتاج إلى دفع فاتورة قبل الخروج، ثم إرسال مبلغ إلى أحد أفراد العائلة خلال استراحة قصيرة. هنا تظهر فائدة Paytm بالنسبة إليّ: فهو يجمع تحويلات UPI وبعض المدفوعات اليومية في تطبيق مالي واحد، بدل أن أتنقل بين أدوات مختلفة لكل مهمة. لكن وجود الخدمات في مكان واحد لا يعني أن كل عملية فورية دائمًا؛ جودة التجربة تعتمد أيضًا على اتصال الهاتف، وعلى أن أتوقف لحظة لمراجعة المستلم والمبلغ قبل التأكيد.
التطبيق مجاني، وتطوره شركة Paytm - One97 Communications Ltd. وقد أصبح مألوفًا على نطاق واسع، إذ تجاوزت تنزيلاته 500 مليون، ويبلغ متوسط تقييمه 4.7 استنادًا إلى نحو 24 مليون تقييم. أتعامل مع هذه الأرقام باعتبارها مؤشرًا على انتشاره، لا ضمانًا بأن كل تحويل سيمر بالطريقة نفسها في كل مكان. في النهاية، ما يهمني هو أن أستطيع معرفة حالة الدفع والتصرف بهدوء إذا تأخر ظهورها.
الدفع اليومي بين الاتصال والوضوح
عندما أصل إلى عنوان الدفع اليومي، أريد أن أركز على ما يجعل العملية مفهومة بقدر ما يجعلها سريعة: معرفة الخطوة التالية، ثم التحقق من النتيجة بدل التخمين. ومن هنا أنتقل إلى أثر الاتصال على الاستخدام في مواقف الهاتف المختلفة، وكيف أتعامل مع التأخير من دون تكرار الدفع على عجل.
حين يكون الاتصال جزءًا من لحظة الدفع
في الاستخدام الفعلي، تحويل الأموال عبر UPI يختصر الخطوات بين قرار الدفع وتنفيذه. بدل البحث عن بيانات مصرفية طويلة في كل مرة، أستطيع بدء العملية من واجهة التطبيق واختيار جهة الدفع بالطريقة المتاحة لي داخل الخدمة. هذا مناسب جدًا للمبالغ اليومية الصغيرة، مثل مشاركة تكلفة وجبة، أو رد مبلغ لصديق، أو دفع قيمة خدمة بسرعة عندما لا أريد استخدام النقد.
لكن الدفع الرقمي ليس مجرد ضغط زر. عندما أكون في متجر مزدحم أو أستخدم اتصالًا متذبذبًا، أفضّل أن أترك لحظة إضافية لظهور نتيجة العملية بدل الانتقال فورًا إلى المهمة التالية. إذا تأخرت الشاشة، لا أكرر الدفع مباشرة؛ أراجع سجل المعاملات أولًا. هذا الاحتياط البسيط يقلل احتمال تنفيذ العملية مرتين بسبب استعجالي، ويجعل اتصال الشبكة عاملًا أتعامل معه بوعي لا مفاجأة.
ما يعجبني هنا أن Paytm لا يحصر فكرة التحويل في إرسال المال إلى شخص آخر. فالمبدأ نفسه يمتد إلى الفواتير وإعادة الشحن، ولذلك يصبح التطبيق أقرب إلى نقطة دفع مركزية. أستخدمه عندما أريد إنهاء أكثر من التزام في جلسة واحدة، لكنني أحاول ألا أخلط بين سهولة الوصول إلى الخيارات وبين ضرورة التحقق من كل عملية على حدة.
ملاءمته للهاتف في مواقف مختلفة
التجربة تكون أكثر فائدة لمن يتعامل مع مدفوعات متكررة ومتنوعة. الشخص الذي يدفع فاتورة، ثم يعيد شحن هاتفه، ثم يحول مبلغًا إلى أحد أفراد الأسرة، سيجد منطقًا موحدًا في التطبيق. أما من يحتاج إلى تحويل مصرفي نادر فقط، فقد يكون تطبيق البنك المباشر أبسط وأقل تشتيتًا.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


في التنقل، أجد أن الهاتف يجعل الدفع سريع الوصول لكنه يفرض انتباهًا إضافيًا: أحتاج إلى قراءة الشاشة جيدًا، والتأكد من أنني لا أختار جهة خاطئة بينما أقف في طابور أو أتحدث مع شخص. لذلك أؤجل العمليات التي تتطلب تدقيقًا إلى مكان أستطيع فيه التركيز، وأترك المهام البسيطة والواضحة للحظات الأقصر. هذه ليست مشكلة في التطبيق بحد ذاته، بل مفاضلة بين سرعة الهاتف واحتمال التسرع في استخدامه.
ما الذي أفعله قبل الضغط على التأكيد؟
أتعامل مع شاشة التأكيد كخطوة أمان أساسية، لا كإجراء شكلي. أراجع اسم المستلم، المبلغ، والغرض من العملية إن كان ظاهرًا، ثم أتأكد من أنني أستخدم طريقة الدفع المقصودة. هذه العادة مهمة خصوصًا عندما تكون لدي جهات اتصال متشابهة أو عندما أبدأ الدفع بسرعة من مكان عام.
النصيحة الأكثر عملية بالنسبة لي هي عدم تنفيذ تحويل جديد وأنا مشتت أو مستعجل. سهولة UPI قد تجعل العملية تبدو تلقائية، لكن المال لا ينبغي أن يُرسل بالسرعة نفسها التي أرسل بها رسالة. إذا كان المبلغ مرتبطًا بفاتورة أو شراء، أحتفظ بتفاصيل العملية داخل سجل المعاملات وأعود إليها عند الحاجة بدل الاعتماد على الذاكرة.
كما أنني لا أعتبر ظهور شاشة نجاح العملية وحده كافيًا للحكم على كل شيء. أتحقق من الحالة النهائية داخل سجل التطبيق، خصوصًا إذا كان الاتصال غير مستقر أو إذا أغلقت الشاشة مباشرة بعد الدفع. هذا لا يجعل Paytm معقدًا، لكنه يضيف خطوة صغيرة تمنع الالتباس بين عملية مكتملة وعملية ما زالت قيد المعالجة.
سيناريو واقعي يوضح فائدته
لنفترض أنني في نهاية الشهر وأحتاج إلى إعادة شحن الهاتف، دفع فاتورة، وتحويل مبلغ إلى فرد من العائلة. في العادة قد أفتح تطبيقًا للشحن، وآخر للفواتير، ثم أبحث عن وسيلة للتحويل. مع Paytm أبدأ من المكان نفسه وأراجع كل عملية فورًا. الفائدة هنا ليست أن كل مهمة أصبحت بلا خطوات، بل أنني لا أبدد وقتي في تذكر أي خدمة أستخدم لكل نوع من الدفع.
في هذا السيناريو، أفضل ترتيب العمليات حسب وضوحها لا حسب السرعة: أبدأ بالمبلغ الذي يحتاج إلى مراجعة أكبر، ثم أنفذ الشحن أو الفاتورة، وأفحص سجل المعاملات في النهاية. هذا الأسلوب يقلل احتمال أن أخلط بين عملية شخصية وعملية تخص المنزل، وهو من الاستخدامات العملية التي لا تظهر عادة في الوصف المختصر للتطبيق.
الفواتير والشحن: جمع المهام دون استعجال
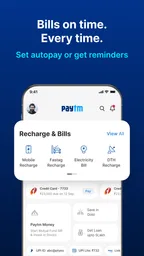
وجود الفواتير وإعادة الشحن بجوار التحويل يجعل Paytm مفيدًا كلوحة دفع يومية. بدل أن أتعامل مع كل فاتورة باعتبارها مهمة منفصلة، أستطيع جمعها في وقت واحد عندما أكون مستعدًا للمراجعة. هذا مناسب لمن يحب تنظيم المدفوعات في جلسة واحدة، لكنه قد لا يناسب من يفضل إبقاء كل نوع من المصروفات داخل تطبيق متخصص.
أرى أن أفضل طريقة هي استخدام التطبيق للعمليات الواضحة والمتكررة، مع الاحتفاظ بعادة التحقق من اسم الخدمة والبيانات المدخلة قبل الدفع. في إعادة الشحن تحديدًا، أراجع الرقم أو الحساب المحدد قبل التأكيد؛ فالسرعة لا تعوض خطأ اختيار الجهة. وفي الفواتير، أتعامل مع المبلغ الظاهر كجزء من عملية تحتاج إلى قراءة، لا كرقم أضغط عليه تلقائيًا.
ومن المفيد أيضًا أن أفصل بين لحظة إدخال البيانات ولحظة الإرسال: أراجع تفاصيل الفاتورة أولًا، ثم أؤكد عندما أكون متأكدًا من أنني في المسار الصحيح. هذه الخطوة تساعدني على اكتشاف خطأ إدخال قبل أن يتحول إلى عملية مكتملة، وهي أكثر قيمة عندما أنجز عدة مدفوعات متتابعة وأخشى الخلط بينها.
الخدمات الإضافية وما قد يشتت الانتباه
يتضمن التطبيق أيضًا خيارات مرتبطة بالقروض الشخصية وحجوزات الطيران والحافلات والقطارات. وجود هذه المجالات بجوار المدفوعات قد يكون مريحًا لمن يريد إدارة جزء كبير من احتياجاته اليومية من تطبيق واحد. بالنسبة لي، هذه الإضافة مفيدة عندما أكون قد قررت أصلًا البحث عن خدمة سفر أو تمويل، وليست سببًا كافيًا لفتح التطبيق في كل مرة.
المقابل هو أن كثرة الأقسام قد تجعل الواجهة أقل تركيزًا من تطبيق مخصص للتحويل فقط. إذا كنت أريد إرسال مبلغ بسرعة، فأنا أفضل الوصول المباشر إلى مسار الدفع بدل تصفح خدمات لا أحتاجها. لذلك أنصح باستخدام Paytm بطريقة انتقائية: اجعل التحويل والفواتير في مقدمة عاداتك، واترك بقية الأقسام للحالات التي تحتاجها فعلًا.
أما خيارات السفر، فأراها نقطة انطلاق للبحث لا سببًا لإلغاء المقارنة. عندما أخطط لرحلة، أفضّل تحديد ما أحتاج إليه ومراجعة تفاصيل الحجز قبل إتمامه، بدل أن أختار خدمة لمجرد أنها موجودة بجوار أدوات الدفع المعتادة. وبالطريقة نفسها، أتعامل مع قسم القروض بقرار منفصل ومدروس؛ وجوده في تطبيق مالي لا يجعل الاقتراض مناسبًا لكل شخص أو لكل ظرف.
مقارنته بتطبيق البنك والنقد والبدائل المتخصصة
مقارنة بتطبيق البنك، يمنحني Paytm إحساسًا بتجميع مهام أكثر حول الدفع اليومي، خصوصًا عندما أتنقل بين التحويل والشحن والفواتير. أما مقارنة بتطبيق مخصص لإعادة الشحن، فهو أوسع من ناحية الاستخدامات، لكن هذه السعة قد تعني واجهة مزدحمة أكثر. وبالمقارنة مع الدفع النقدي، يوفر سجلًا رقميًا يساعدني على التتبع، لكنه يتطلب مني الانتباه إلى الجهاز والحساب والعملية بدل تسليم المال مباشرة.
لا أراه بديلًا مطلقًا لكل شيء. تطبيق البنك قد يكون اختياري الأفضل عندما أحتاج إلى إدارة الحسابات المصرفية نفسها أو مراجعة تفاصيل مصرفية أعمق. والدفع النقدي يظل عمليًا في مواقف لا أريد فيها الاعتماد على اتصال أو هاتف. قوة Paytm تظهر عندما تكون الأولوية للمرونة وتجميع المدفوعات اليومية، لا عندما أبحث عن أبسط وظيفة ممكنة.
وإذا كان استخدامي محصورًا في التحويلات القليلة، فالتطبيق المصرفي الذي أستخدمه أصلًا قد يوفر عليّ فتح حساب جديد أو الاعتياد على واجهة إضافية. أما إذا كانت مهامي متفرقة بين شحن وفواتير وتحويلات، يصبح الجمع أكثر فائدة. هذا هو الفارق الذي أضعه أمامي: هل أريد تطبيقًا يؤدي مهمة واحدة بتركيز، أم نقطة وصول واحدة لمجموعة من المدفوعات؟
عندما تتأخر العملية: التصرف بهدوء
أكبر نقطة احتكاك بالنسبة لي هي أن سهولة الاستخدام قد تشجع على التسرع. كلما زادت الخدمات المتاحة في مكان واحد، زادت أهمية اختيار المسار الصحيح وعدم الضغط على أول خيار يظهر. هذا ليس عيبًا خاصًا بالتحويل نفسه، لكنه يؤثر في تجربة من يريد إنجاز كل شيء بسرعة.
كما أن الاعتماد على التطبيق يعني أن الهاتف والاتصال يصبحان جزءًا من عملية الدفع. في مكان مزدحم أو أثناء التنقل، قد أحتاج إلى الانتظار حتى تظهر حالة العملية بوضوح. لذلك لا أنصح باستخدامه بطريقة تعتمد على التخمين، مثل إعادة الدفع فورًا لمجرد أن الشاشة لم تتغير؛ الأفضل مراجعة الحالة أولًا حتى لا تتكرر العملية دون قصد.
إذا لم أستطع معرفة النتيجة فورًا، أتعامل مع الأمر على مرحلتين: أتحقق من سجل العملية، ثم أقرر إن كان من المناسب المحاولة مجددًا. لا أعتبر غياب الرسالة التي توقعتها دليلًا كافيًا على فشل الدفع، ولا أستنتج أن كل شيء اكتمل قبل رؤية الحالة. هذا الانتظار قد يكون مزعجًا عند وجود طابور خلفي، لكنه أهون من اتخاذ قرار متسرع بشأن المال.
ومن ناحية أخرى، لا تناسب كثرة الخدمات المستخدم الذي يريد واجهة مالية شديدة البساطة. إذا كان هدفك الوحيد هو تحويل مبلغ نادرًا، فقد تجد تطبيقًا مصرفيًا مباشرًا أكثر راحة. أما إذا كنت تحتاج إلى فواتير وشحن وسفر إلى جانب التحويل، فإن اتساع Paytm يصبح ميزة بدل أن يكون عبئًا.
لمن يناسب التطبيق، ومن الأفضل أن يتجاوزه؟
أوصي به لمن ينفذ مدفوعات يومية متعددة ويريد مكانًا واحدًا للتحويل عبر UPI والفواتير وإعادة الشحن. وهو مناسب أيضًا لمن يتنقل بين احتياجات شخصية وعائلية، لأن وجود سجل للعمليات يساعد على تذكر ما تم دفعه ومتى. المستخدم الذي يسافر أو يتعامل مع حجوزات النقل قد يستفيد من وجود الطيران والحافلات والقطارات ضمن البيئة نفسها.
أما من لا يحب التطبيقات الشاملة، أو يفضل فصل التحويلات عن الحجوزات والخدمات المالية الأخرى، فقد يكون خيارًا متخصصًا أفضل. كذلك لا أراه مناسبًا لمن يتعامل مع الدفع بلا مراجعة؛ فالتطبيق يسهل التنفيذ، لكنه لا يستطيع اتخاذ قرار صحيح بدلًا منك عندما تكون بيانات المستلم أو الفاتورة غير صحيحة.
بالنسبة إلى العائلة، يمكن أن يكون مفيدًا في تنظيم المدفوعات المشتركة، بشرط أن يحتفظ كل شخص بعادة التحقق من الجهة والمبلغ. وبالنسبة إلى صاحب عمل صغير أو مستقل، قد يساعد في فصل نفقات الشحن والفواتير والتحويلات اليومية ذهنيًا، لكنه لا ينبغي أن يُعامل تلقائيًا كنظام محاسبة كامل؛ سجل الدفع ليس بديلًا عن تنظيم الحسابات بطريقة مستقلة.
وأستبعده من خياراتي إذا كان الاتصال في المكان الذي أريد الدفع منه غير موثوق، أو إذا كنت أحتاج إلى إنجاز عملية لا أستطيع تحمل أي غموض في نتيجتها وأنا مستعجل. في هذه الحالات، أفضّل تأجيل الدفع إلى وقت أهدأ أو استخدام وسيلة أخرى مناسبة للموقف، بدل الاعتماد على الهاتف وحده وأنا غير قادر على التحقق من النتيجة.
التوافق والتوقعات قبل التنزيل
يعمل التطبيق على أجهزة تبدأ من نظام تشغيل أندرويد 7.0، وهو ما يجعله متاحًا على نطاق واسع من الأجهزة التي ما زالت قيد الاستخدام. الإصدار الحالي هو 10.85.3، لذلك من الأفضل إبقاء التطبيق محدثًا عندما يكون ذلك ممكنًا، خصوصًا عند الاعتماد عليه في مدفوعات متكررة.
تصنيف المحتوى PEGI 3، وسعره مجاني، لكن مجانية التنزيل لا تعني أن الخدمات المالية داخله بلا شروط أو أن كل عملية متشابهة. أتعامل معه كأداة لتنفيذ الدفع، وأقرأ تفاصيل كل خدمة قبل إكمالها، ولا أتعامل مع أقسام القروض أو الحجوزات باعتبارها جزءًا تلقائيًا من تجربة التحويل.
لمن يسأل إن كان مناسبًا لكل جهاز أو لكل نمط استخدام، أبدأ بفحص توافق إصدار أندرويد لدي، ثم أفكر في عدد أنواع المدفوعات التي أريد جمعها فعلًا. إذا كنت سأستخدم التحويل والشحن والفواتير باستمرار، فتنوعه قد يبرر مكانه على الهاتف. أما إذا كانت حاجتي عابرة ومحدودة، فقد لا أستفيد من تعدد أقسامه بالقدر نفسه.
رأيي في تجربة تعتمد على الاتصال
أرى أن أفضل ما في Paytm هو قدرته على جعل تحويل UPI جزءًا من روتين دفع أوسع. لا يقتصر أثره على إرسال المال؛ بل يقلل التنقل بين التطبيقات عندما تتكرر أمامي الفواتير وإعادة الشحن والتحويلات في اليوم نفسه. هذه قيمة عملية حقيقية، لكنها تظهر فقط عندما أستخدمه بترتيب ووعي، لا عندما أفتح كل قسم لمجرد أنه موجود.
أمنحه ترشيحي للمستخدم الذي يريد تطبيقًا ماليًا شاملًا ويقبل أن يراجع كل عملية قبل تأكيدها. أما إذا كنت تبحث عن أداة تحويل شديدة التركيز أو عن إدارة مصرفية متخصصة، فقد تجد بديلًا أبسط وأكثر ملاءمة. خلاصة تجربتي أن القوة الأساسية هنا هي اختصار مسار الدفع دون إلغاء مسؤولية المراجعة؛ فإذا كان هذا يطابق أسلوبك، فسيكون التطبيق إضافة عملية إلى هاتفك، وإن لم يكن، فتنوعه قد يبدو زائدًا عن حاجتك.
أبرز النقاط
- يدعم الدفع عبر UPI وتحويل الأموال بسرعة على مدار الساعة.
- يوفر شحن رصيد الهاتف ودفع فواتير الخدمات من داخل التطبيق.
- يتيح حفظ بطاقات الولاء والعروض للحصول على خصومات متنوعة.
- يمكن استخدامه لحجز تذاكر السفر والفعاليات في مكان واحد.
- يوفر سجلًا واضحًا للمعاملات، ما يسهل تتبع المصروفات والمدفوعات.
القيود
- يتطلب بعض الميزات التحقق من الهوية وتقديم بيانات شخصية.
- قد تختلف العروض والمكافآت حسب الموقع والحساب ووقت الاستخدام.
- تحتاج بعض الخدمات إلى اتصال إنترنت مستقر لإتمام العملية.
- قد تستغرق معالجة بعض المبالغ المستردة وقتًا أطول من المتوقع.
- واجهة التطبيق قد تبدو مزدحمة بسبب كثرة الخدمات والإعلانات.
الأسئلة الشائعة
01ما هو تطبيق Paytm: Secure UPI Payments وما الخدمات التي يقدمها؟
Paytm هو تطبيق مالي هندي يتيح إجراء المدفوعات الرقمية عبر UPI، وتحويل الأموال بين الحسابات البنكية، ودفع الفواتير، وشحن رصيد الهاتف، وشراء التذاكر وبعض الخدمات الأخرى. يعتمد استخدامه على ربط حساب بنكي مؤهل ورقم هاتف مسجل لدى البنك، وقد تختلف الخدمات المتاحة حسب الدولة ونوع الحساب وإجراءات التحقق المطلوبة.
02هل استخدام Paytm آمن لإجراء المدفوعات وتحويل الأموال؟
يوفر Paytm طبقات حماية مثل رمز UPI السري، وتسجيل الدخول الآمن، والتنبيهات الخاصة بالمعاملات، إضافة إلى التحقق من هوية المستخدم وفق المتطلبات المحلية. ومع ذلك، تبقى سلامة الحساب مرتبطة بسلوك المستخدم؛ لذلك لا تشارك رمز UPI أو رموز التحقق مع أي شخص، وتجنب الروابط المشبوهة، وتأكد من اسم المستلم قبل تأكيد الدفع.
03ما المتطلبات اللازمة لإنشاء حساب واستخدام Paytm؟
ستحتاج عادةً إلى رقم هاتف هندي فعال مرتبط بالحساب البنكي، ثم تثبيت التطبيق وإتمام خطوات التسجيل والتحقق. لاستخدام خدمات UPI، يجب ربط حساب بنكي مدعوم وإنشاء رمز UPI، وقد يطلب التطبيق بيانات إضافية أو وثائق للتحقق من الهوية. كما يجب أن يكون الهاتف قادراً على استقبال الرسائل النصية أثناء إعداد الحساب.
04هل يمكن استخدام Paytm بدون حساب بنكي أو خارج الهند؟
تتطلب معظم وظائف UPI، مثل إرسال الأموال مباشرة من الحساب البنكي أو استقبالها، وجود حساب بنكي مؤهل في الهند ورقم هاتف مرتبط به. وقد تتوفر بعض الخدمات المحدودة دون ربط مصرفي، لكن ذلك يعتمد على سياسات Paytm والمنطقة. التطبيق ليس موجهاً عادةً للاستخدام الدولي الكامل، لذا تحقق من التوفر والقيود قبل تنزيله.
05ماذا أفعل إذا فشلت المعاملة أو لم تصل الأموال إلى المستلم؟
ابدأ بفحص سجل المعاملات داخل التطبيق لمعرفة الحالة، ثم تحقق من تفاصيل المستلم واتصال الإنترنت ورصيد الحساب. قد تظهر العملية معلقة بسبب مشكلة مصرفية أو ضغط مؤقت في الشبكة، وقد تتم إعادة المبلغ تلقائياً وفق إجراءات البنك. إذا لم تُحل المشكلة، استخدم مركز المساعدة داخل Paytm واحتفظ برقم العملية ولقطات الشاشة، ولا تحاول إرسال المبلغ مراراً قبل التأكد من حالته.
